Рост дохода за прошедший период и личный расходный лимит отражают разные вещи. Старый лимит может быть оправдан обязательствами, недостаточным запасом или нестабильностью поступлений. Он может также сохраняться по инерции после того, как условия изменились. По одной отложенной покупке нельзя определить причину. Сначала нужны сведения о доступных деньгах, платежах и семейных договорённостях. Даже после такой проверки человек вправе оставить прежний режим: осознанной осторожность делает ясная и пересматриваемая причина.
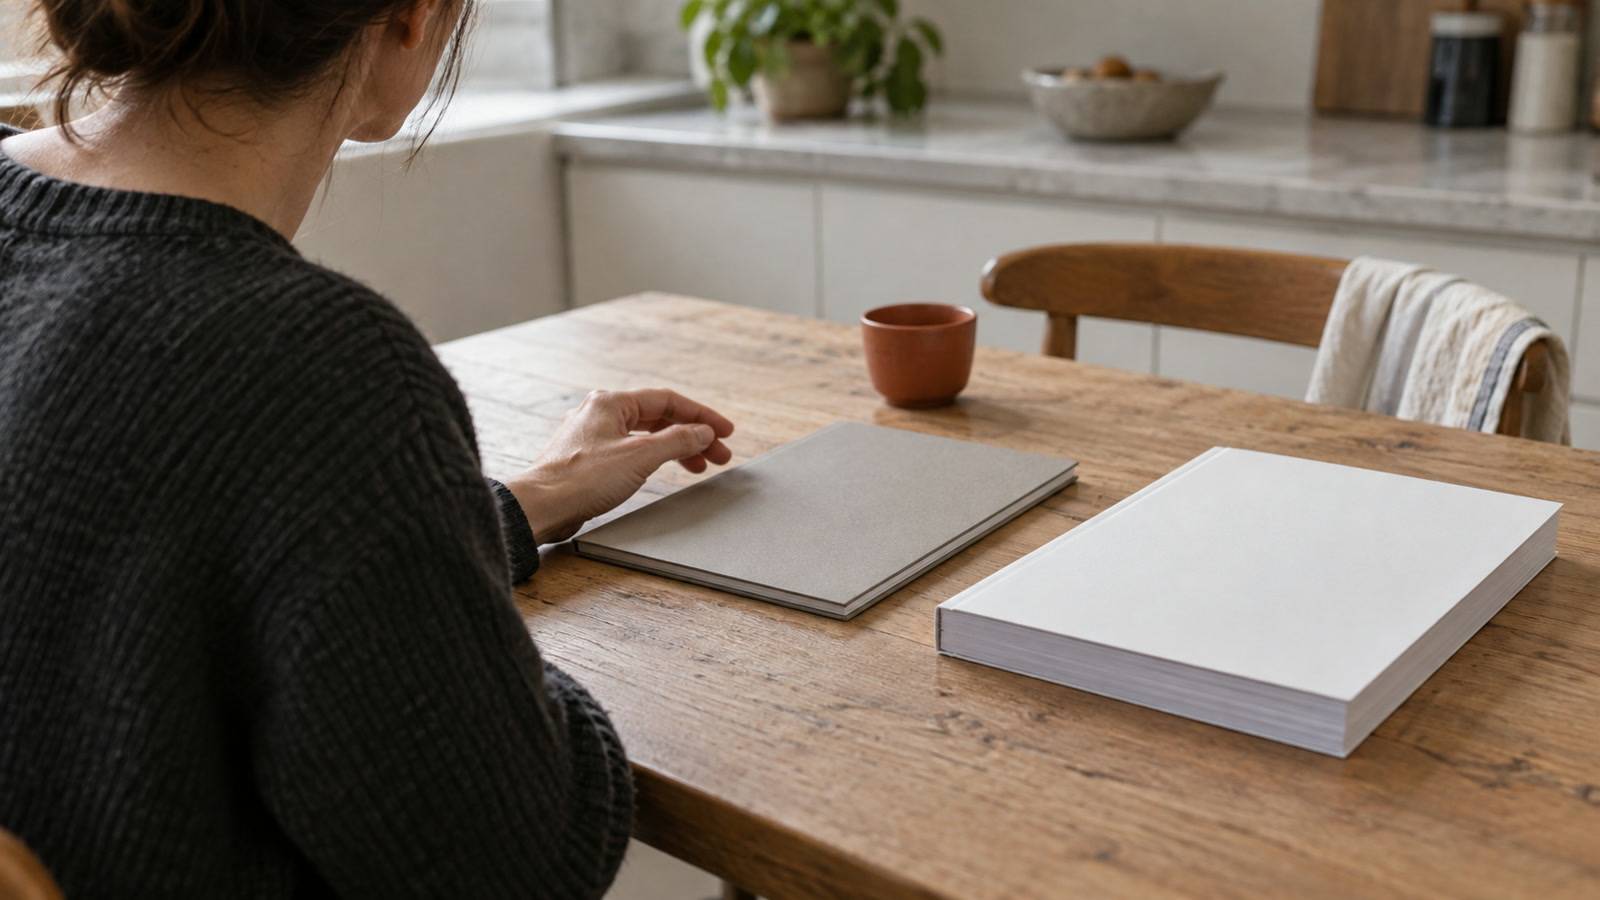
Возможная сцена: владелец дела закрывает годовой отчёт за домашним кухонным столом. Рядом лежит каталог с выбранной бытовой покупкой. Он тоже закрыт: решение снова отложено. Доход за год вырос, но личный лимит расходов остался прежним. Такой выбор может быть разумным. Одинаковые расходы ещё не показывают, насколько устойчивы поступления и какие обязательства предстоят семье и делу.
Лимит не служит проверкой дохода
Годовой итог подтверждает случившееся в прошлом периоде. Он не сообщает автоматически, повторится ли такой результат. Здесь у осторожности есть практическое основание: могут измениться расходы, сроки поступлений, обязательства перед людьми и близкими. Необязательно сразу менять привычный уклад после удачного года. Бытовая покупка тоже может подождать, если для неё сейчас нет свободных денег с учётом уже принятых обязательств.
Но возникает тонкая подмена. Решение пока не тратить воспринимается как свидетельство, что рост дохода ненастоящий. Расходы и доход отвечают на разные вопросы. Первый показатель отражает выбор человека; второй требует проверки поступлений, обязательств и времени. По одному личному лимиту нельзя установить финансовую устойчивость. Если сохранить это различие, осторожность перестаёт играть роль финансового отчёта.
Откуда берётся прежний режим
Предположим, человек годами ориентировался на доход, который заметно колебался. Его старый лимит мог помогать переживать нестабильные периоды. После роста поступлений такой режим остаётся знакомым и удобным: не нужно каждый месяц заново решать, какая часть денег доступна для личной жизни. Здесь нет основания говорить о страхе только потому, что покупка отложена.
Есть и другая версия. Резерв пока недостаточен, часть платежей отложена, а за видимым годовым ростом стоят разовые события. Тогда сохранение лимита — ответ на реальные условия. Различить эти версии по одному эпизоду за кухонным столом невозможно. Понадобятся сведения о регулярности поступлений, будущих платежах и запасе на непредвиденные расходы. К ним же относятся договорённости дома: личная покупка не существует отдельно от общих обязательств.
Даже когда эти условия прояснены, прежний лимит способен остаться просто потому, что он уже встроен в повседневность. Для покупок есть привычная граница, и человек редко возвращается к причинам, по которым когда-то её поставил. Цена здесь тонкая: часть возможностей откладывается без нового решения. Это касается обычных вещей, ради которых деньги тоже зарабатываются, — ремонта, удобства дома, отдыха. Изменение лимита никому не предписано.
Когда отказ становится осознанным
Полезно отделить проверку от предпочтения. Сначала нужно проверить обязательства, резерв и устойчивость поступлений; по одной статье нельзя определить доступную сумму личных расходов. Затем может оставить прежний расходный режим по собственному желанию. Некоторым людям достаточно текущего уровня покупок; они выберут запас свободы на будущее. Это полноценный выбор, даже если цифры допускают более высокий расход.
Если же каждый новый отчёт подтверждает рост, условия семьи обсуждены, существенные платежи учтены, а покупка по-прежнему откладывается автоматически, поводом для внимания становится сам способ принятия решения. В этом месте полезнее заметить привычную связку между цифрой и запретом, чем спорить с собой о смелости. Неизменный лимит может служить удобной границей; он может также продолжать старый режим без нынешнего основания. Один эпизод не позволяет определить, какая версия верна.
Место покупки в общей картине
Каталог на столе не требует немедленного ответа. Отказ от покупки бывает заботой о будущем, а бывает паузой, в которой не хватает ясности. В системе «Архитектура жизни» денежный ресурс связан со временем, людьми и бытовым контекстом. Поэтому вопрос о личном лимите нельзя решить одной строкой годового отчёта. Нужно видеть и сроки обязательств, и то, кому нужен предмет, и цену дальнейшей отсрочки для повседневной жизни.
Право оставить покупку на потом сохраняется. Осознанной эту осторожность делает понятная причина, которую можно снова проверить, когда условия изменятся.
Вопросы по теме
Означает ли прежний личный лимит, что доход вырос лишь на бумаге?
Нет. Размер личных расходов зависит от решения человека и семейных договорённостей. Проверять рост и его устойчивость нужно по поступлениям, обязательствам и времени, а не по тому, сколько потрачено на себя. Прежний лимит может сохраняться даже после роста за прошедший период.
Нужно ли увеличивать личные траты после удачного года?
Такого общего правила нет. Сначала имеет смысл понимать обязательства, доступные деньги и запас на непредвиденное. Затем человек может предпочесть прежний уровень расходов, даже когда возможность тратить больше есть. Важна причина решения и её связь с нынешними условиями.
Как различить разумную осторожность и привычное ограничение?
По одному отказу от покупки это не определить. Разумная осторожность опирается на проверяемые условия: регулярность дохода, платежи, резерв и общие договорённости. Если условия изменились, а решение повторяется автоматически без обсуждения причин, возможно, действует прежний режим. Это гипотеза, не диагноз.
Что меняется, если запланированная покупка снова отложена?
Стоит учитывать не только цену вещи, но и бытовые последствия отсрочки: кому она была нужна и что остаётся неудобным. В то же время покупка не обязана состояться ради доказательства успешности. Ясность приходит, когда решение связано с доступными ресурсами и сегодняшними приоритетами.
Источники и редакционная заметка
Редакционный обзор для размышления о повседневном опыте. Возможные объяснения не являются диагнозом или установленной причиной поведения.
Текст и иллюстрация подготовлены с использованием ИИ и адаптированы редакцией. Материал не заменяет индивидуальную консультацию и не проходил медицинское рецензирование. Редакционная политика.